未来杀死 RSI 的一些方法
RSI 飞升
谈论 AGI 时,最近常出现的词是 RSI(Recursive Self-Improvement,递归自我改进)。
核心概念很简单:对 AI 的提升,可以被再次投入到 AI 自身的提升当中。
再展开一些,这意味着 AI 模型的每次提升带来了新的智能,智能的提升又可以加速人类各行各业的工作效率,并且这些效率提升可以通过半导体、模型研发、新能源等环节再一次反馈到下个 AI 模型迭代中。
这种自反馈激起了我的思考,自然界中有什么过程可以用来类比 RSI?
我想起兔子的繁衍:兔子的成熟速度很快,新生个体会成为下一轮的“生育工具”。仅仅是两只兔子经过几个周期就会占领整个小岛。但是这个类比仅仅体现了 AI 可以复制,体现不出自我提升,新出生的第 100 代兔子和最初的兔子相比并没有能力上的提升,仅仅是数量更多了。
倒是最近的生化危机电影让我想到 RSI 更接近生化危机里的 G 病毒。G 病毒会不断驱动宿主自我变异,每次你在游戏里遇到 Boss,就会发现它又完成了一轮 RSI,从 G1 形态一直演化到 G5 ,外形和破坏力都跃迁了一阶。
但玩过游戏的话会知道,这种变异是有代价的,刚开始的变异让 Boss 更加强大,但到了终极形态 G5,Boss 并未形成更完美的形态,而是变成了过于庞大、连骨架都无法支撑、甚至被自身能耗与狭窄隧道卡死的畸形肉块。虽然是游戏中的情节,倒也是符合了自然界的限制。
如果 AI 也像 G 病毒一样试图不断自我迭代,会有什么样的结果呢?
摩尔定律的重演与现实闭环
RSI 在物理世界中的落地,其实非常像摩尔定律对半导体的提升。
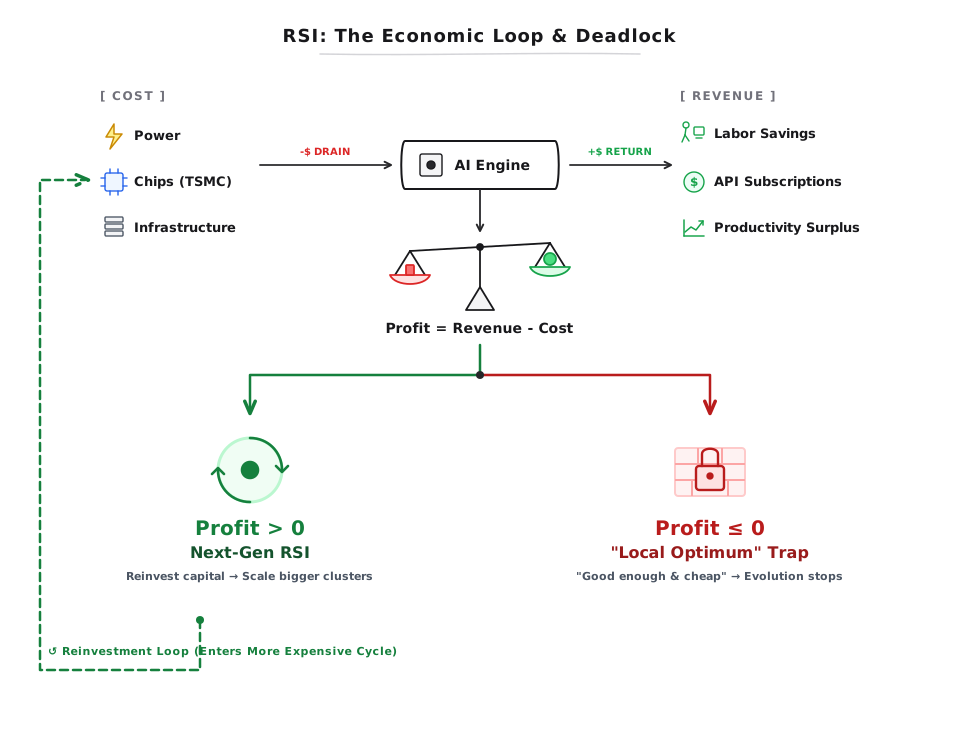
但智能的自我迭代并不是一段漂浮在虚空里的纯代码闭环,它必须依托于现实的商业与能量转换:
类似现在的摩尔定律,从刚开始的持续投入工艺带来的提升,再到改进算法,以及架构带来的提升,现在我们就在这个阶段。到了未来何时停止尚不可知。
但是这种指数提升很明显是受到外在因素的限制。当 low-hanging fruit 摘完了,自然需要解决更多问题才能摘到下一个高度的果子。每次 double 性能所需要的资源会越来越大,比如需要台积电的工艺体系才能做出来新的芯片,需要新的 EDA 才能设计 3D 堆叠等等。这种从单纯增加晶体管向复杂工艺、3D 堆叠和架构改进的迁移,本质上大幅推高了技术复杂性,也推高了研发与制造成本。
AI 的提升也是一样,智能本身的提升会遇到硬件和神经元的限制,参数越多越需要更大的硬件才能运行,类比成人类的生产行为,越聚集越有规模效应。
当然此时的本地模型也会持续发展,但是受制于硬件和规模效益,本地的成本永远会大于云端。本地的硬件改进以及模型架构改进会带来提升,但是这种更像是技术扩散。像是制造业一样,Token 的制造也遵循规模效应,智能发展会优先体现在经济效应更大的云端,永远会有更好的智能在云端。前沿的智能无法通过本地化来逃避高昂的硬件投入。
自然界一切指数增长的事物都有限制。往大了说,AI 的限制是消耗这个宇宙所有的能量(像是阿西莫夫的小说《最后的问题》中的终极机器 AC),但是在此之前有几个更大的坎需要迈过。
我认为大部分门槛其实来自于经济上的限制:智能的限制最终取决于经济,当智能提升无法带来收益时就难以持续投入。 正如前面的流程图所示,如果技术复杂度推高了成本,而商业收入无法跟上,导致利润无法为正,那么 RSI 的循环就会在某个临界点停滞。
限制一:经济因素
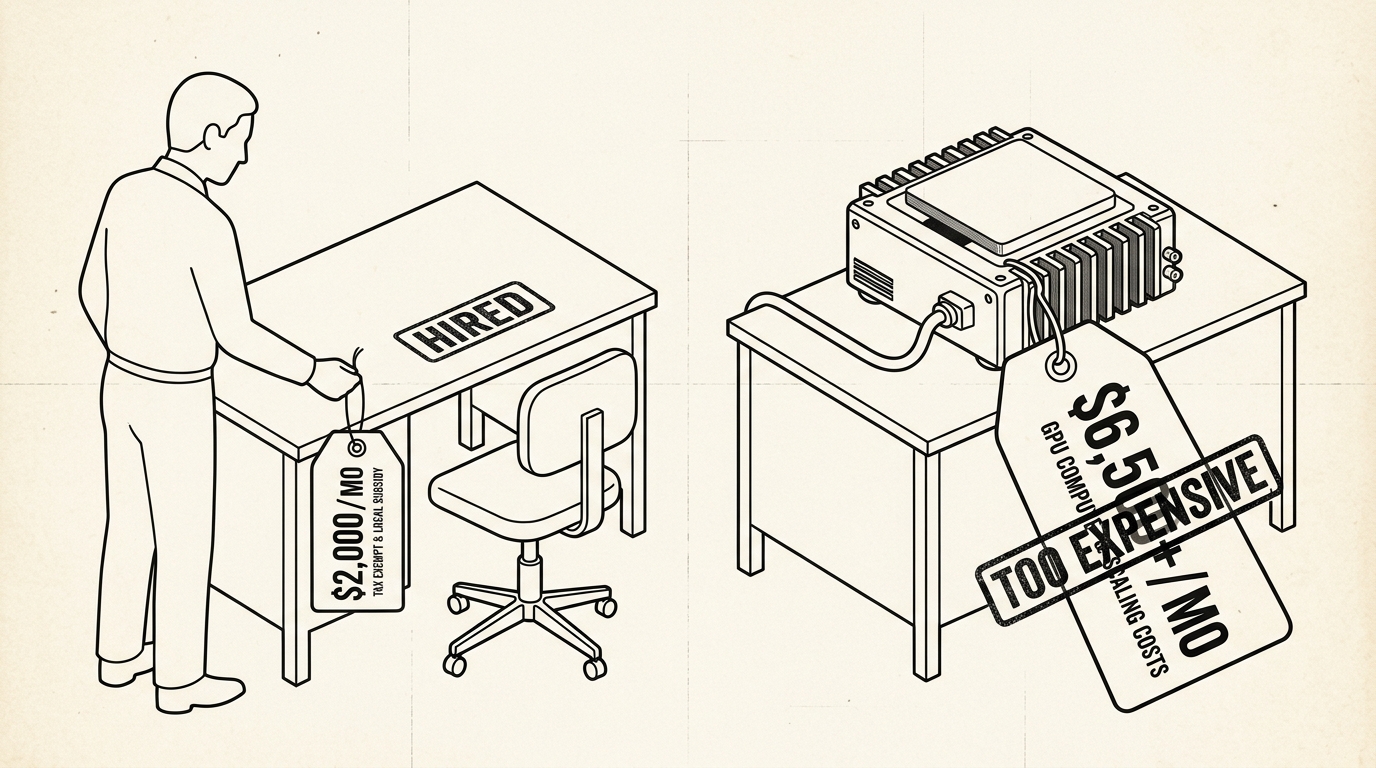
更高的智能一定能带来更多收益吗?我们假设未来 AI 真的发展到可以直接替换掉人类员工且成本更低,老板是否就会优先雇佣 AI?
当然会!但很巧妙的是,我们会接着发现资本主义的自限制性。
政府出于对失业率和社会稳定的考量,会出手干预并“扭曲”这个自由市场。
为了防止大规模失业,各国政府通常会设立强力的制度护城河:
- 对雇佣人类给予政策倾斜:类似现在的非法移民与本地保护问题,雇佣本地人往往有政府的强制配额要求,或者给予企业免税抵扣与工资补贴(比如新加坡免交外劳人头税并由财政补贴部分工资,日本对雇佣和加薪提供法人税税额直接抵扣)。
- 再分配机制:无论是未来可能征收的 AI 自动化税,还是针对技术失业推行的 UBI(全民基本收入)计划,本质上都是通过制度手段把科技创造的超额利润重新抽离,用于对冲失业冲击。
这就导致企业并不会采用纯粹自由市场上的“最优解”。因为在政府的税费补贴和用工保护下,受补贴的人类实际综合成本被拉低了,企业对 AI 的投入会受到政府限制。
结合前面的流程图来看,这直接限制了图右侧的【商业收入端】。 技术乐观主义者假设全社会的人力工资可以无损转移成 AI 的 API 收入,但在现实制度的扭曲和截流下,AI 从市场端能够汲取的真金白银是有硬上限的。收入端被制度性锁死,RSI 正向循环的第一道阀门也就被关小了。
限制二:成本与智能的内在矛盾
另一个限制,是智能提升带来的成本提升。
模型参数从 B 演进到 T 甚至更高规模。对基础设施的需求是呈几何级数飙升的:
- 芯片与工艺:面临晶圆面积的物理极限和极其昂贵的高带宽显存(HBM)
- 集群网络互联:跨万卡甚至十万卡集群的通信延迟
- 能源基础设施:电网容量
算法可以通过 RSI 自举,但现实中基础设施的增长有物理法则与工程周期的限制。晶圆厂建厂要数年,电网扩容要审批施工,这些底层环节的演进速度远远赶不上参数的膨胀。物理底座的迟滞,完全可以把 RSI 的预期增速硬生生拖慢。
与此伴生的,是冷酷的商业矛盾。
云厂商固然在榨取利润,但为了跑更大参数、支持更具规模效应的模型,所付出的机器集群与电力成本也是天文数字。这就造成了一个悖论:提升更智能的模型,反而可能导致模型供应商的利润下降。 这个利润归零的临界点,自然就会成为 AI 智能规模化的硬天花板。
想要突破这些临界点,需要人类在底层技术上取得跨越及突破:能源、半导体技术、模拟计算、架构与算法等等。当然 AI 本身会加速这些技术的提升,但这种提升本身也受限:我们只能允许在一定经济效益下的智能去进行加速。 如果当期业务无法造血,在底层技术兑现之前,资金链就会先断裂。
计算机硬件领域有个概念叫 内存墙 - 处理器的算力再强,最后也会被慢吞吞的内存读写延迟卡死。
我们也可以引入一个 人墙 的概念:人的环节,拖慢了整个 RSI 的速度。
在供给端,能源基建、电网改造和芯片制造依然受制于人类漫长的物理施工和审批周期。
具身智能与机器人被视为解开这个死结的终极钥匙。但必须承认,从目前到能自主生产的机器人,本身也是一座极其庞大而艰难的人墙。
限制三:垄断
如果没有竞争存在,一个生态很容易长期落到一个局部最优点,就像渡渡鸟一样。
历史上的大厂早就证明了这一点:谷歌在几年前内部就研发出了 Meena 和 LaMDA 等极为惊艳的聊天机器人,但为了保护既有的搜索广告收入,选择将其长期雪藏,直到 OpenAI 杀出来打破了垄断平衡。
如今像 OpenAI、Anthropic 这样的厂商出于商业利益和对垄断的追求,同样开始用安全合规为壁垒,严格限制模型的权重扩散和调用场景。一旦垄断形成,最理性的商业选择就是停止冒险的大投入,靠现在的模型坐享其成。Anthropic 近期的模型 Opus 5.5 更是直接限制在芯片设计领域的使用。假设没有 Deepseek 等开源模型出现,可以想象垄断厂商会把更多尖端科技锁在自己手里,并攫取大量的利润,或许他们用了类似安全这类冠冕堂皇的理由,但根本原因只是资本的贪婪和垄断天性导致这种决策。
只有让技术得以在全行业扩散,更多的厂商开始制造适配的硬件,提供更廉价的 AI 服务,才能利用全球资源推动 RSI 让 AI model 走出资本垄断的局部最优解。
局部最优解
回顾前面提到的几个因素:
- 限制一:政府政策限制了 AI 的利润
- 限制二:芯片、工艺与电网等物理层屏障的限制
- 限制三:资本主义追求垄断与利润
这三个限制结合在一起,很可能共同把 AI 牢牢推入一个局部最优解。
这很像航天技术,在冷战太空竞赛时期,美苏不计成本地投入,仅用十年就实现了登月。但冷战一旦结束,政府停止了不计回报的巨额投入,航天技术迅速陷入了一个长达几十年的停滞。
当 AI 的演进上升到国家安全和地缘博弈的生存层面时,投入的逻辑便不再受制于商业公司的资产负债表。正如美苏登月,政府机构动用国家财政,进行不计短期商业回报的补贴。在这种超越商业理性的对抗力量介入下,AI 有可能强行跨过基础技术的屏障走出局部最优,让停滞的 RSI 重新运转起来。
结语
还有一种更简单的困局,就是人类在 RSI 突破人墙限制前已经灭亡,但是这种困局无法推演出很有趣的结论因此我们不去深入探讨。
做这种思维实验的有趣之处是有时会得出反常识结论,比如国家之间的对抗通常来说是负面的,但是在我们的思维实验中,国家之间的竞争与对抗能够突破资本主义对资源分配的限制,对于 AI 发展反而是件好事。